

2026 年 9 月,上海国际木工展举办期间,PUR 与 EVA 的替代之争依然是木工胶与家具制造行业讨论的焦点。一边是全屋定制、板式家具的产线升级,PUR 封边从"选项"变成"标配";另一边,渠道市场门槛低、产品水平不一,不少终端工厂换用低价 PUR 之后发现:单价是降了,不良率、客诉和停机损耗却上来了,综合成本反而更高。
国产替代进口在加速,渠道商从"搬货的"变成"懂工艺的",行业正从卖产品走向卖"胶水 + 工艺 + 服务"。在这场变化里,一个专注渠道市场的品牌该如何站稳?本期访谈,我们对话WINLONG永隆华东大区经理王文浩先生(以下简称"王总"),聊聊 PUR 渠道市场的现状、华东市场的打法,以及永隆选择的"长期主义"发展策略。
一、看行业:PUR 替代 EVA 已成主流,渠道正在重新洗牌
主持人:先从全国市场看,这两年 PUR 渠道行业有哪些明显的变化?
王总: 目前全国 PUR 行业有两个趋势。
第一,国产替代进口在持续加速。部分进口品牌在性能上积累较深,但交期长、价格高、服务响应慢,市场份额在持续下滑。国产品牌正在逐步缩小性能差距,凭借稳定的交付期、产品定制化和专业的技术服务能力,持续进入中高端主力市场。
第二,产品本身的趋势在变。中国区域广、南北温差大,"一套配方卖全国"的模式已经走不通了,产品要区分冬季低温、夏季简易厂房高温等不同场景。同时环保要求在持续收紧,VOC 管控严格,十环、SGS、出口资质等正在成为客户采购的硬性门槛,一些不具备相应条件的小型胶企,未来的生存空间会越来越小。
主持人:终端和渠道端的变化呢?
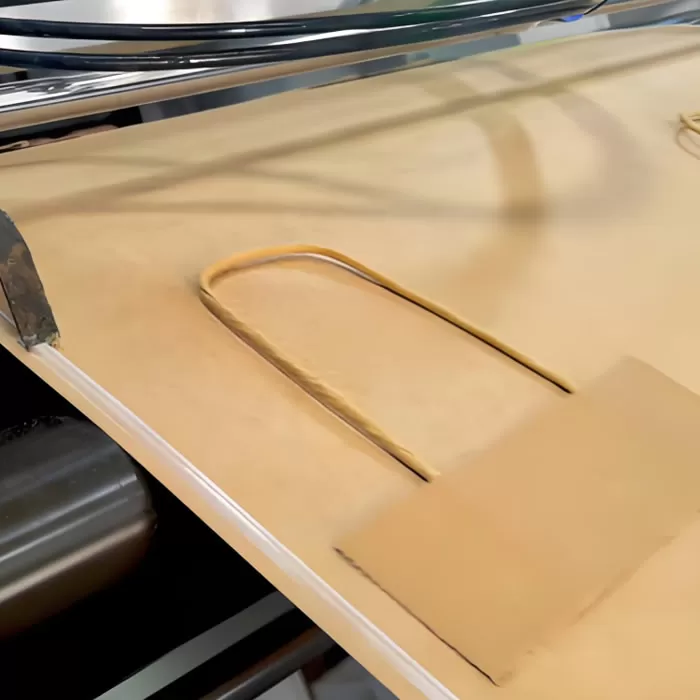
王总: 从终端市场看,PUR 替代 EVA 已经成为主流,全屋定制、板式家具都在升级产线,主打 PUR 封边。
但渠道市场目前比较乱,门槛低,出现了不少对产品并不了解、只拼价格的经销商。这直接导致终端出现一种现象:用胶的单价降了,但不良、客诉、停机损耗上升,综合成本反而更高。也正因为如此,近两年越来越多终端客户不再只比价格,而是开始算综合用胶成本。
主持人:渠道模式本身在发生什么变化?
王总: 以前的模式很简单:厂家供货给经销商,经销商供货给终端工厂,三者之间只是一条买卖关系。但从今年开始,优质经销商不再只是"搬货",而是要成为终端工厂的工艺顾问,具备问题诊断、现场调机的能力;竞争也从卖产品,走向卖"胶水 + 工艺 + 服务"的整套解决方案,厂家要赋能经销商,一起共建区域生态。单纯拼价格的模式,已经走不通了。
目前渠道模式大致分为三类:头部大型定制工厂走向厂家直销;大量中小定制厂、木门厂、区域加工厂高度依赖经销商,这是渠道品牌的主战场;"设备 + 胶水"的绑定模式越来越多,胶企与封边机设备商战略合作,也成为市场主流。
二、看区域:华东是 PUR 消费高地,也是要求更严苛的考场
主持人:永隆一直把华东作为重点市场,这个区域有什么特殊性?
王总: 华东有几个特点。
一是 PUR 消费高度集中。家具定制产业集群集中,江苏的全屋定制、浙江的木门与软体家具、安徽的板材,工厂数量庞大,大中小工厂层级完整;外贸出口订单多,对环保和出口认证的需求旺盛。
二是区域痛点突出。长江沿线的梅雨季长、湿度高,脱胶、起泡、返潮失效的案例并不少见;铁皮房、简易厂房占比高,用胶环境复杂,对胶水的环境容错率要求更高。
三是竞争激烈、客户分层明显。外资品牌、国内头部品牌、地方厂商同台竞争,一部分客户追求极致性价比,也有一部分中高端客户愿意为稳定品质和技术服务买单。
四是渠道特征鲜明。经销商成熟度高,很多经销商同时代理胶水和设备,设备商话语权较强;中小工厂占比高,非常看重就近仓储、快速补货和上门技术支持。
三、看自己:永隆在华东,做的是"中高端渠道品牌"
主持人:在这样的市场里,永隆给自己的定位是什么?
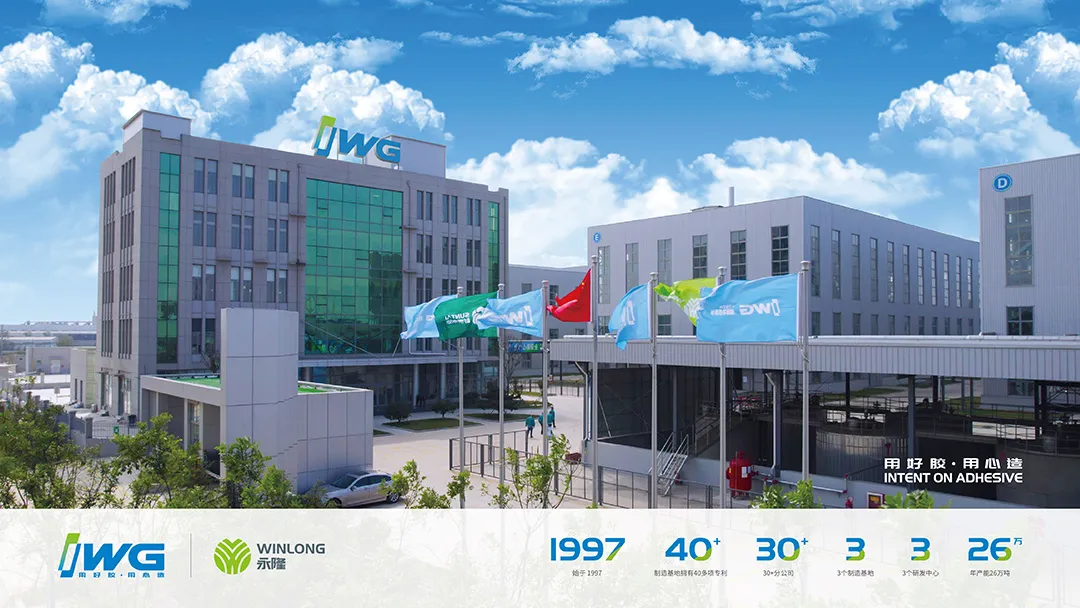
王总: 永隆是 IWG 旗下专注渠道市场的木工胶品牌,背靠IWG 3大生产基地、3 大研发中心,全国 300+ 经销商网络,2016 年正式推出 PUR 系列产品。
定位上,我们深耕华东渠道市场,做中高端 PUR 渠道品牌,不参与无底线的价格竞争,坚持"两条腿走路":永特耐直供头部大厂,永隆聚焦渠道端,形成双品牌协同。
主持人:这个定位,怎么落到产品和渠道上?
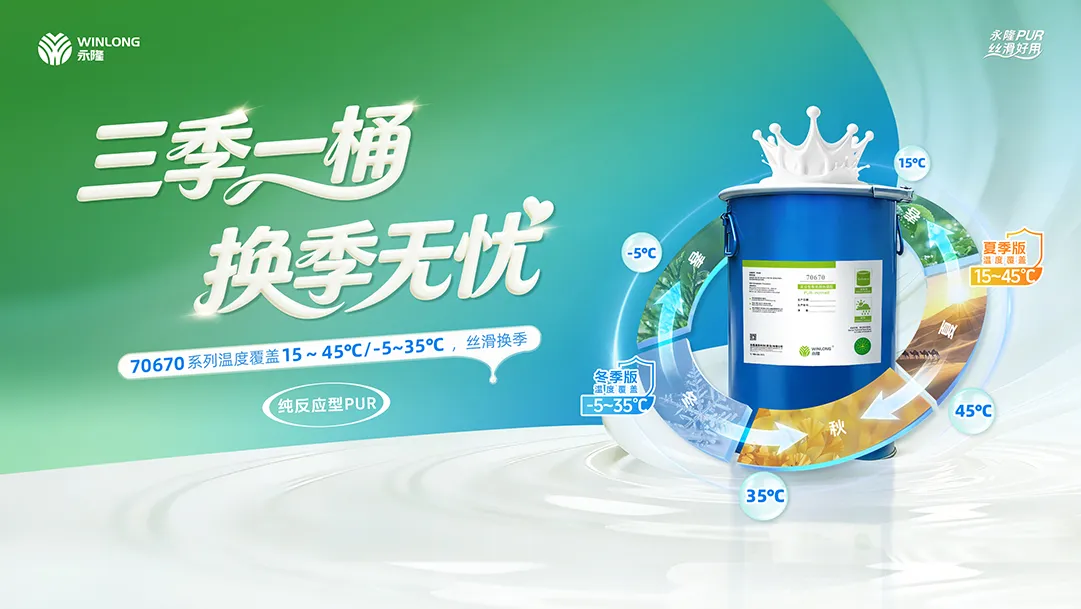
王总: 产品策略是围绕区域工况来的。针对长江沿线梅雨季高湿、四季温差大的特点,我们主推高容错率的四季通用 PUR,比如 70670 系列,配合70570、70390 等,形成完整的 PUR 产品矩阵,匹配华东多元的基材与工艺。
渠道策略有几个方面:做强现有核心经销商,完善区域仓储布局,保障华东的快速交付;推进"胶 + 设备"战略合作,联动封边机设备伙伴共同拓展市场;推行"共建、成长、变革"的经销商合作模型,输出永隆五力模型赋能,协助经销商建设自己区域的销售服务团队,提升综合竞争力。
服务策略上,我们配置了华东属地化的技术服务团队,强化样品测试、现场调试、问题分析、客户培训,把技术服务作为华东的核心竞争力。
四、看同行:三条路,永隆选“长期主义”
主持人:同行的发展路径不太一样,您怎么看?
王总: 大致可以分三类。
一类是外资品牌,性能基准线高、产品稳定,但价格高、交期长,本地化技术服务响应慢,主要服务大型头部直供客户,对中小终端的响应相对有限。
一类是国产头部渠道品牌。其中一部分选择规模扩张,以价格作为主要竞争手段,抢占短期市场,营销力度大,但在复杂工况、梅雨季这类问题上的技术服务深度还有提升空间。
还有一类是地方中小厂商,以低价格为卖点,配方相对简化,批次稳定性和检测、研发能力存在差异,客户遇到环境波动时容易产生客诉;随着环保要求收紧,生存压力也在加大。
主持人:所以永隆的战略,其实是"反着来"?
王总: 我们的核心理念是"用好胶 · 用心造",坚持长期主义、共建、成长、变革,不参与以价格为核心的同质化竞争,坚持产品稳定性优先,产品 + 工艺服务双轮驱动,和经销商价值共创,而不是简单地卖货走量。
具体是四个坚守。
第一个坚守:不牺牲产品核心性能去打价格战。我们尤其看重华东高湿环境下的耐湿热和批次一致性——胶水成本只是成本的一部分,返工、客诉、停机的损失,才是客户更大的成本。
第二个坚守:坚持渠道定位。尊重经销商的价值,做经销商的后盾,而不是越过经销商直接抢终端;推行客户保护,构建厂商命运共同体。
第三个坚守:产品不能闭门造车。基于一线终端的真实工况——简易厂房、梅雨季、冬季低温——反向迭代配方,开发适配国内真实生产环境的产品,而不是只对标实验室里的理想条件。
第四个坚守:技术服务前置。不只是出问题之后的"救火",更要做前期打样、工况预判、季节预警和人员培训,帮客户提前规避风险。
五、看未来:深度服务共建生态
主持人:不拼低价,短期肯定要付出代价。您觉得这套理念可行吗?
王总: 我认为可行性很强,因为它契合行业的长期趋势。
第一,行业已经出现不少低价胶水带来的客诉反噬,越来越多理性的经销商和终端工厂意识到"低价不等于低成本",愿意为稳定品质和服务买单。
第二,华东市场客户分层明显,存在大量中高端渠道客户,他们需要的是稳定的国产渠道品牌,而不是一味拼低价。
第三,背靠 IWG 的研发、智造、检测资源,有硬件基础支撑这套理念,不是单纯喊口号。
当然也有风险点。短期会丢失一部分极致价格导向的客户;同时需要持续强化经销商赋能,把产品优势转化为经销商的服务能力,把理念真正落地到终端。这两件事,我们会一直做下去。
结语
PUR 替代 EVA 的趋势已经明确,但"替代"不等于"降级"。当渠道从买卖关系变成工艺协同,当客户从比单价变成算综合成本,真正决定一个品牌能走多远的,是产品在真实工况下的稳定性,以及服务能不能跟得上产线节拍。永隆选择的是不追风口、不拼低价的一条路——把胶做好,把服务做近,把经销商做成伙伴。这条路不快,但走得稳。
<END>